Dawne monety bito ze złota i srebra, ponieważ ich wartość wynikała z zawartości kruszcu, a nie wyłącznie z decyzji władcy. Był to pieniądz kruszcowy – przenośny kawałek bogactwa, którego siłę oceniano przede wszystkim na podstawie masy i czystości metalu.
Czym był pieniądz kruszcowy?
W systemie kruszcowym moneta była jednocześnie środkiem płatniczym i towarem. Kupujący przyjmował ją nie tylko dlatego, że państwo nakazywało uznawać określony nominał, lecz także dlatego, że w krążku znajdowało się złoto lub srebro mające własną wartość. Zaufanie opierało się więc na czymś możliwym do zważenia i sprawdzenia.
Różniło to dawne monety od współczesnego pieniądza fiducjarnego. Dzisiejsza gotówka i pieniądz zapisany na rachunku nie mają wartości odpowiadającej materiałowi, z którego je wykonano. Ich siła wynika z prawa, stabilności instytucji oraz zaufania do emitenta. Dawniej władca mógł nadać monecie nazwę i nominał, ale nie zawsze był w stanie przekonać ludzi, że krążek zawierający mniej srebra nadal jest tyle samo wart.
Dlaczego wybrano złoto i srebro?
Metale szlachetne nie były jedynymi materiałami używanymi w mennictwie. W obiegu występowały także monety miedziane i brązowe, zwłaszcza przy drobnych transakcjach. Złoto i srebro nadawały się jednak szczególnie dobrze do przechowywania większej wartości i rozliczeń między odległymi regionami. Decydowały o tym ich cechy:
- Trwałość – złoto nie koroduje, a srebro jest odporne na wiele czynników niszczących, więc moneta mogła długo pozostawać w obiegu.
- Rzadkość – ograniczona dostępność kruszców utrudniała ich pozyskanie i pomagała utrzymać wysoką wartość.
- Podzielność – metal można było przetapiać, dzielić i ponownie wykorzystywać do bicia monet o różnych wartościach.
- Łatwość przenoszenia – duża wartość mieściła się w niewielkiej masie, co ułatwiało transport pieniędzy i rozliczenia handlowe.
- Rozpoznawalność – wagę, wygląd i właściwości metalu można było sprawdzać nawet wtedy, gdy strony transakcji mówiły różnymi językami.
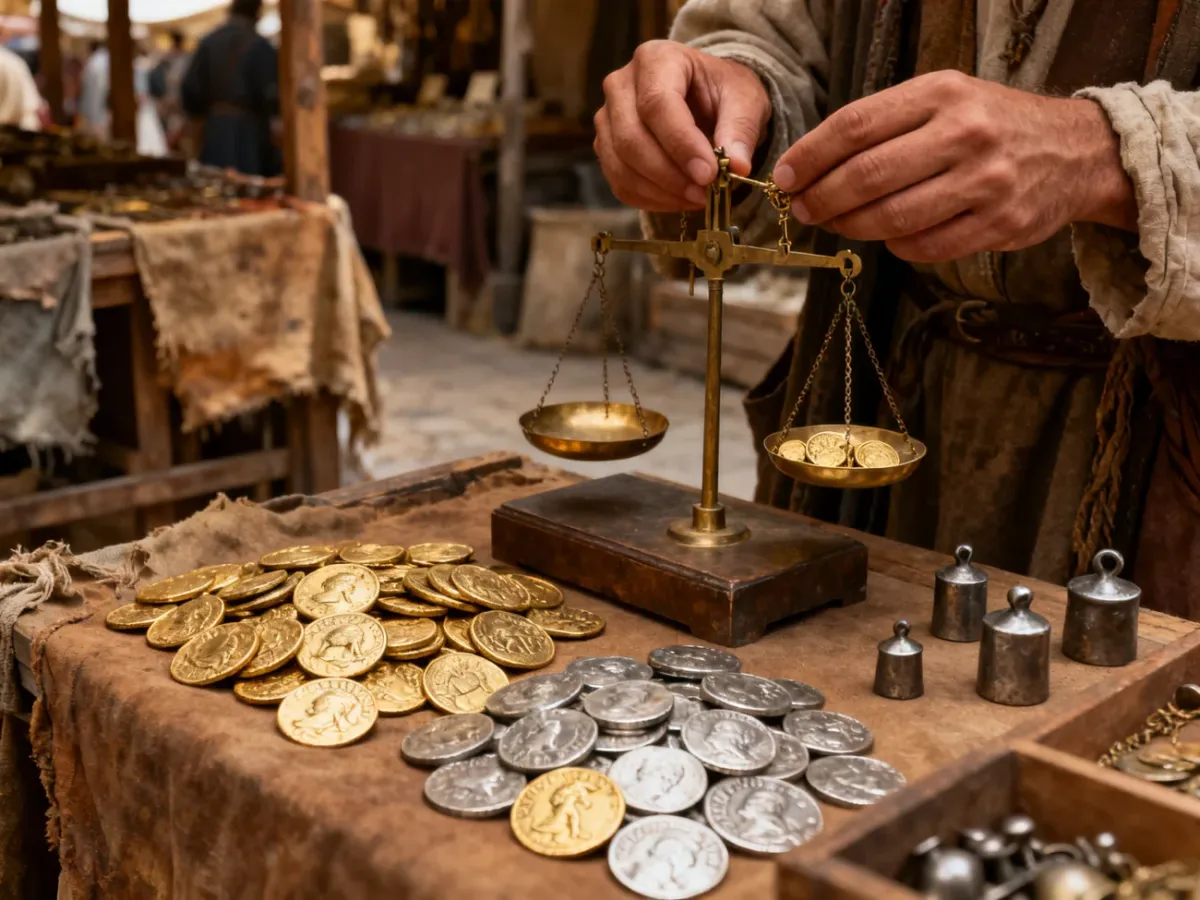
Wartość nie musiała przy tym zależeć od konkretnego kształtu monety. We wczesnośredniowiecznych skarbach znajdowano połówki, a nawet ćwiartki monet srebrnych. Przecięcie krążka nie odbierało mu wartości, ponieważ dla uczestników transakcji liczyła się przede wszystkim ilość zawartego w nim kruszcu. Był to wyraźny dowód, że moneta pełniła funkcję opakowania dla metalu, a nie tylko znaku ustanowionego przez państwo.
Jak monety kruszcowe ułatwiały handel?
Kupiec podróżujący między państwami nie zawsze mógł ufać lokalnym jednostkom rozrachunkowym, lecz mógł ocenić srebro lub złoto. Moneta pochodząca z obcej mennicy nie musiała być przyjmowana po zapisanym na niej nominale. Jej wartość ustalano według masy, próby i aktualnej relacji między metalami. Dzięki temu kruszec stawał się rodzajem wspólnego języka handlu.
Znane emisje o stabilnej wadze i dobrej próbie zyskiwały szeroki zasięg. Przykładem był denar rzymski, którego pierwszą emisję wybito w 211 r. p.n.e. Początkowo zawierał średnio około 4,5 g srebra, choć poszczególne egzemplarze mogły różnić się masą. W praktyce kupcy interesowali się nie tylko nazwą denara, lecz także tym, ile srebra rzeczywiście się w nim znajdowało.
W razie wątpliwości monetę ważono, oglądano, a czasem nacinano lub przebijano ostrzem. Nacięcie pozwalało sprawdzić, czy pod cienką warstwą srebra nie ukryto tańszego metalu. Skład stopu próbowano także oceniać metodami opartymi na gęstości. Z tym zastosowaniem wiąże się Prawo Archimedesa, które pozwala porównywać masę i objętość badanego przedmiotu.
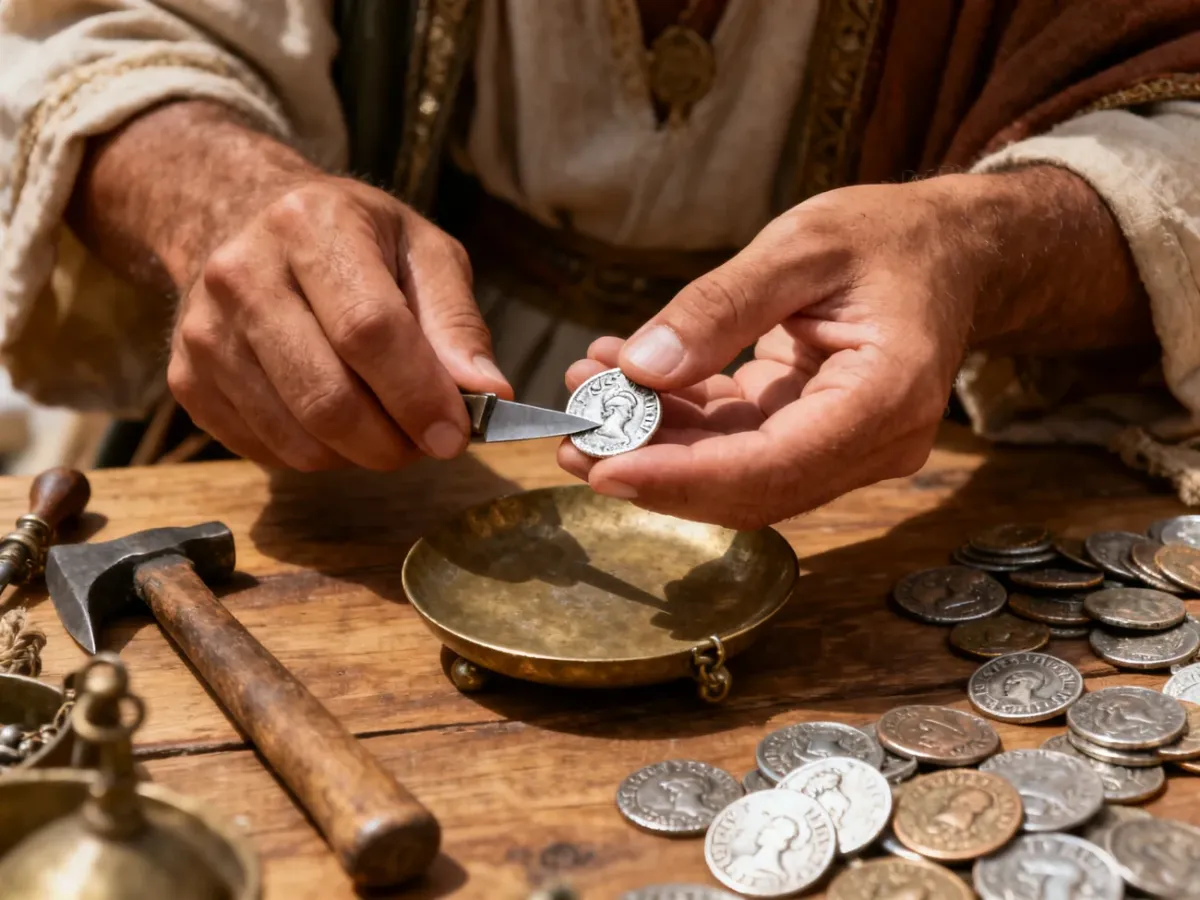
Nie oznaczało to, że każda dawna moneta była automatycznie godna zaufania. Monety mogły się ścierać, a ich krawędzie bywały obcinane. Z czasem znaczenie zyskiwały więc zarówno reputacja emitenta, jak i kontrola masy oraz jakości kruszcu. Kupcy woleli metal, który można było sprawdzić, od samej obietnicy władcy.
Na czym polegało psucie monety?
Psucie monety oznaczało zmniejszanie zawartości szlachetnego metalu przy zachowaniu tego samego nominału. Władca mógł na przykład przetopić starsze, pełnowartościowe monety, dodać do srebra miedź i wybić większą liczbę nowych krążków. Formalnie każda sztuka nadal miała ten sam napis i nominał, lecz jej wartość kruszcowa była niższa.
Był to sposób na finansowanie wydatków bez otwartego podnoszenia podatków. Zmniejszona ilość srebra pozwalała opłacić żołnierzy, administrację albo zobowiązania skarbowe, ale przerzucała koszt na użytkowników pieniądza. Gdy ludzie zauważali pogorszenie jakości monet, zaczynali zatrzymywać dobre egzemplarze, a gorsze wydawali w pierwszej kolejności. W handlu pojawiały się żądania wyższych cen, co przypominało inflację.
| Stan monety | Zawartość kruszcu | Wartość nominalna | Skutek |
|---|---|---|---|
| Moneta pełnowartościowa | Ustalona masa i próba srebra lub złota | Nominał zgodny z zawartością metalu | Wyższe zaufanie i chęć zatrzymywania monety |
| Moneta po psuciu | Mniej kruszcu, więcej tańszego metalu | Nominał formalnie bez zmian | Spadek zaufania i presja na wzrost cen |
| Moneta mocno zużyta | Ubytek wynikający ze ścierania lub obcinania | Nominał zapisany na monecie | Przyjęcie po niższej wartości albo przetopienie |
Władcy decydowali się na takie działania z kilku powodów:
- Pokrycie wydatków wojennych – skarb potrzebował pieniędzy szybciej, niż napływały podatki.
- Łatanie deficytu – obniżenie próby pozwalało wybić więcej monet z tej samej ilości kruszcu.
- Brak dostępu do nowych złóż – gdy wydobycie metalu spadało, zmiana stopu zwiększała ilość pieniądza w obiegu.
- Spłata zobowiązań – państwo mogło regulować długi monetą o nominale niezmienionym, lecz o mniejszej wartości rzeczywistej.
- Finansowanie administracji – emisja gorszego pieniądza dawała władcy krótkotrwały dochód wynikający z różnicy między nominałem a kosztem metalu.
Psucie monety nie było tym samym co prywatne fałszerstwo. Fałszerz działał poza prawem, natomiast władca zmieniał parametry emisji z pozycji emitenta. Dla użytkownika skutek mógł być jednak podobny: nominalnie ta sama moneta zawierała coraz mniej wartościowego metalu.
Dlaczego od pieniądza kruszcowego przechodzono do fiducjarnego?
Pieniądz oparty na złocie i srebrze ograniczał możliwość zwiększania podaży pieniądza. Jego ilość zależała od wydobycia, importu, łupów wojennych i zasobów zgromadzonych przez państwo. Rozwój bankowości, kredytu i gospodarki przemysłowej stworzył potrzebę bardziej elastycznego systemu. Banki centralne mogły emitować pieniądz, który nie musiał mieć pełnego pokrycia w kruszcu.
Ta zmiana zwiększała możliwości reagowania na kryzysy i finansowania rosnącej gospodarki, ale przenosiła ciężar zaufania z metalu na instytucje publiczne. W pieniądzu kruszcowym pytano przede wszystkim: „Ile srebra lub złota zawiera ta moneta?”. W systemie fiducjarnym ważniejsze stają się pytania o stabilność państwa, politykę banku centralnego i siłę gospodarki.
Dawne monety bito więc z metali szlachetnych nie tylko ze względów prestiżowych. Złoto i srebro łączyły rzadkość, trwałość, podzielność i wysoką wartość w małej objętości. Dzięki temu moneta mogła być przenośnym bogactwem akceptowanym także poza granicami emitującego ją państwa. Jej ograniczeniem była mała elastyczność podaży oraz pokusa psucia emisji. Dzisiejszy pieniądz fiducjarny rozwiązał ten problem, lecz wymaga zaufania do instytucji zamiast do samego metalu.